Domain asphaltanalyse.de kaufen?
Wir ziehen mit dem Projekt
asphaltanalyse.de um.
Sind Sie am Kauf der Domain
asphaltanalyse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain asphaltanalyse.de kaufen?
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
Was sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Beschaffung eines Vermögensgegenstandes anfallen. Dazu gehören der Kaufpreis des Gegenstandes sowie alle damit verbundenen Ausgaben wie Transportkosten, Zölle oder Montagekosten. Die Anschaffungskosten werden in der Buchhaltung erfasst und dienen als Grundlage für die Abschreibung des Vermögensgegenstandes. **

Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Cleartest "Control" Kit Humanofecal Qualitätskontrolle für Stuhlteste ? 10 ? 20 ...Für die interne Qualitätskontrolle gemäß RiliBÄK überprüfen Sie Ihre IVD-Produkte bei Bedarf.Mit der CLEARTEST Control Serie liefern wir Ihnen verlässliche Kontroll-Kits aus deutscher Herstellung mit hoher Präzision und kinderleichter Anwendung.Lagerung bei RaumtemperaturPackungsinhalt: 1 Kontrolle6,72 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **

Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
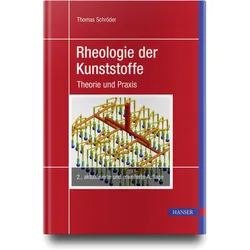
Rheologie der Kunststoffe, Fachbücher von Thomas SchröderDie Rheologie beschreibt das Fliessen und die Deformation der Stoffe. Insbesondere Kunststoffe zeichnen sich durch ihr spezielles Fliessverhalten aus. So ist die Zähigkeit der Kunststoffe, auch Viskosität genannt, nicht nur von Temperatur und Druck abhängig, sondern auch von der Strömungsgeschwindigkeit. Dieses als Strukturviskosität bezeichnete Fliessverhalten wird anschaulich in diesem Fachbuch beschrieben. Darüber hinaus besitzen Kunststoffe aufgrund ihrer molekularen Kettenstruktur visko-elastische Eigenschaften, die sich auf die Strömungsprozesse auswirken. Zunächst werden unterschiedliche Messverfahren, die zur Messung dieser Eigenschaften geeignet sind, dargestellt und auch deren Messergebnisse diskutiert. Anschliessend werden die Gesetze erklärt, mit welchen sich das spezielle Fliessverhalten der Kunststoffe beschreiben lässt. Nach der Herleitung der Strömungsgleichungen werden diese dann abschliessend zur Berechnung von Strömungsvorgängen für die Verarbeitungsverfahren Extrusion und Spritzgiessen genutzt. Neben den allgemeinen Grundlagen gibt es zu jedem Kapitel Rechenbeispiele aus der Praxis. Der Leser hat somit die Möglichkeit, die Grundlagen zu studieren und gleichzeitig auch die gewonnenen Kenntnisse anzuwenden. Neu in der zweiten Auflage: - QR-Codes verlinken auf Videos, die die Inhalte noch anschaulicher erläutern. - Das Kapitel Viskosimetrie und Rheometrie wurde um die sogenannte Large-Amplitude-Oszillation Theorie (LAOS) erweitert. - Das Kapitel Rheologische Auslegung von Heisskanalsystemen wurde um Druckverluste, die an Umlenkungen im Heisskanal entstehen, ergänzt. - Mehrschichtströmungen gewinnen im Bereich der Kunststoffverarbeitung zunehmend an Bedeutung. Aus diesem Grund wurde dieses Kapitel mit Berechnungsgleichungen und Simulationsergebnissen, die den Einfluss unterschiedlicher Parameter auf das Strömungsverhalten beschreiben, erweitert.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cleartest "Control" Kit HCG Qualitätskontrolle für Schwangerschaftsteste, ? 40 ?...Für die interne Qualitätskontrolle gemäß RiliBÄK überprüfen Sie Ihre IVD-Produkte regelmäßig. Mit der CLEARTEST Control Serie liefern wir Ihnen verlässliche Kontroll-Kits aus deutscher Herstellung mit hoher Präzision und kinderleichter Anwendung.Lagerung bei Raumtemperatur.Packungsinhalt: 1 Kontrolle, 1 Reaktionsgefäß, 1 Arbeitsstation7,38 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Cleartest "Control" Kit Humanofecal Qualitätskontrolle für Stuhlteste ? 10 ? 20 ...Für die interne Qualitätskontrolle gemäß RiliBÄK überprüfen Sie Ihre IVD-Produkte bei Bedarf.Mit der CLEARTEST Control Serie liefern wir Ihnen verlässliche Kontroll-Kits aus deutscher Herstellung mit hoher Präzision und kinderleichter Anwendung.Lagerung bei RaumtemperaturPackungsinhalt: 1 Kontrolle6,72 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Anschaffungskosten Fixkosten?
Nein, Anschaffungskosten sind keine Fixkosten. Fixkosten sind regelmäßig wiederkehrende Kosten, die unabhängig von der Produktionsmenge oder dem Verkaufsvolumen anfallen. Anschaffungskosten hingegen sind einmalige Kosten, die bei der Anschaffung von Vermögensgegenständen wie Maschinen, Fahrzeugen oder Gebäuden entstehen. **
-
Was sind Anschaffungskosten?
Anschaffungskosten sind die Kosten, die bei der Beschaffung eines Vermögensgegenstandes anfallen. Dazu gehören der Kaufpreis des Gegenstandes sowie alle damit verbundenen Ausgaben wie Transportkosten, Zölle oder Montagekosten. Die Anschaffungskosten werden in der Buchhaltung erfasst und dienen als Grundlage für die Abschreibung des Vermögensgegenstandes. **
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Servoprax GmbH Cleartest Control Kit D-Dimer positiv – Qualitätskontrolle 1000 ng/ml K4 23104-1Cleartest Control Kit D-Dimer positiv – Qualitätskontrolle 1000 ng/ml Das Servoprax Cleartest Control Kit D-Dimer positiv ist eine gebrauchsfertige Kontrolllösung zur internen Qualitätssicherung des Cleartest D-Dimer Schnelltests. Mit einer definierten D-Dimer-Konzentration von 1000 ng/ml – dem Doppelten des Testgrenzwertes – simuliert das Kit zuverlässig eine positive Probe und bestätigt, dass der Schnelltest korrekt reagiert und ein positives Ergebnis anzeigt. Die RiliBÄK (Richtlinie der Bundesärztekammer zur Qualitätssicherung laboratoriumsmedizinischer Untersuchungen) schreibt vor, dass Schnelltests mindestens einmal pro Messtag mit einer Kontrolllösung geprüft werden müssen. Das Cleartest Control Kit ist speziell für die Cleartest D-Dimer Testserie ausgelegt, stammt aus deutscher Herstellung und ist bei Raumtemperatur lagerbar – kein Kühlschrank erforderlich. Leistungsmerkmale auf einen Blick Definierte Konzentration 1000 ng/ml – sicherer Nachweis im positiven Bereich (Cut-off 500 ng/ml) Simuliert positive Probe – prüft vollständigen Testablauf inkl. Reagenzien und Testkassette Pflichtbestandteil der internen QK gemäß RiliBÄK – mind. 1× pro Messtag Passgenau für Cleartest D-Dimer – abgestimmt auf REF C3 0501 Deutsche Herstellung – hohe Präzision, geprüfte Chargenqualität Lagerung bei Raumtemperatur – keine Kühlung erforderlich Packungsinhalt: 1 Kontrolle Anwendung Das Kontroll-Kit wird wie eine reguläre Patientenprobe eingesetzt: Die Kontrolllösung wird anstelle der Patientenprobe in die Testkassette des Cleartest D-Dimer gegeben und der Testablauf wie gewohnt durchgeführt. Nach 10 Minuten muss das Ergebnis positiv (2 Linien: T + C) anzeigen. ⚠️ Erwartetes Ergebnis: 2 Linien (T + C) = positiv ✓ – Kontrolle bestanden, Testsystem funktioniert korrekt. Nur Kontrolllinie (C) oder kein Ergebnis = Kontrolle nicht bestanden – Testserie nicht verwenden, Ursache prüfen (abgelaufene Tests, falsche Lagerung, Fehler bei der Durchführung) und Vorgang gemäß RiliBÄK dokumentieren. Technische Daten Hersteller Servoprax GmbH, Wesel (deutsche Herstellung) Typ Qualitätskontrolle für D-Dimer, positiv Konzentration 1000 ng/ml (positiv, oberhalb Cut-off 500 ng/ml) Erwartetes Ergebnis Positiv (2 Linien: T + C) Passend für Cleartest D-Dimer Schnelltest (REF C3 0501) Packungsinhalt 1 Kontrolle Lagerung Raumtemperatur, keine Kühlung erforderlich REF / PZN / EAN K4 23104-1 / 10629087 / 4052919040482 Häufige Fragen Warum brauche ich eine Qualitätskontrolle für meinen D-Dimer-Schnelltest? Die RiliBÄK schreibt für alle Praxen, die Schnelltests einsetzen, eine interne Qualitätskontrolle vor – mindestens einmal pro Messtag. Sie stellt sicher, dass Testkassetten und Reagenzien korrekt funktionieren, und ist gegenüber Kassenärztlicher Vereinigung und Behörden dokumentationspflichtig. Was genau prüft das Positiv-Kit? Das Positiv-Kit enthält D-Dimer in einer Konzentration von 1000 ng/ml – dem Doppelten des Testgrenzwertes. Es simuliert eine positive Patientenprobe und prüft damit den vollständigen Testablauf: Probenaufnahme, Puffer, Membran und Farbreaktion. Zeigt der Test kein positives Ergebnis, funktioniert das Testsystem nicht korrekt. Soll ich auch eine Negativ-Kontrolle einsetzen? Für eine vollständige interne QK empfiehlt sich der Einsatz beider Kontrollen: positiv (K4 23104-1, 1000 ng/ml) und negativ (K4 23105-1, 50 ng/ml). Beide sind separat erhältlich. So wird sowohl die korrekte Reaktionsfähigkeit als auch die Abwesenheit unspezifischer Reaktionen geprüft. Muss die Kontrolle dokumentiert werden? Ja – die RiliBÄK schreibt die Dokumentation jeder internen Qualitätskontrolle vor. Datum, Ergebnis, Chargennummer der Testkassetten und der Kontrolllösung sowie die durchführende Person sind festzuhalten. Die Unterlagen müssen mindestens 2 Jahre aufbewahrt werden.6,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Servoprax GmbH Cleartest Control Kit D-Dimer negativ – Qualitätskontrolle 50 ng/ml K4 23105-1Cleartest Control Kit D-Dimer negativ – Qualitätskontrolle 50 ng/ml Das Servoprax Cleartest Control Kit D-Dimer negativ ist eine gebrauchsfertige Kontrolllösung zur internen Qualitätssicherung des Cleartest D-Dimer Schnelltests. Mit einer definierten D-Dimer-Konzentration von 50 ng/ml – deutlich unterhalb des Testgrenzwertes von 500 ng/ml – simuliert das Kit zuverlässig eine negative Probe und bestätigt, dass der Schnelltest korrekt reagiert und kein falsch-positives Ergebnis anzeigt. Die RiliBÄK (Richtlinie der Bundesärztekammer zur Qualitätssicherung laboratoriumsmedizinischer Untersuchungen) schreibt vor, dass Schnelltests mindestens einmal pro Messtag mit einer Kontrolllösung geprüft werden müssen. Das Cleartest Control Kit ist speziell für die Cleartest D-Dimer Testserie ausgelegt, stammt aus deutscher Herstellung und ist bei Raumtemperatur lagerbar – kein Kühlschrank erforderlich. Leistungsmerkmale auf einen Blick Definierte Konzentration 50 ng/ml – sicher im negativen Bereich (Cut-off 500 ng/ml) Simuliert negative Probe – prüft auf unspezifische Reaktionen und falsch-positive Ergebnisse Pflichtbestandteil der internen QK gemäß RiliBÄK – mind. 1× pro Messtag Passgenau für Cleartest D-Dimer – abgestimmt auf REF C3 0501 Deutsche Herstellung – hohe Präzision, geprüfte Chargenqualität Lagerung bei Raumtemperatur – keine Kühlung erforderlich Packungsinhalt: 1 Kontrolle Anwendung Das Kontroll-Kit wird wie eine reguläre Patientenprobe eingesetzt: Die Kontrolllösung wird anstelle der Patientenprobe in die Testkassette des Cleartest D-Dimer gegeben und der Testablauf wie gewohnt durchgeführt. Nach 10 Minuten darf das Ergebnis nur die Kontrolllinie (C) zeigen – also negativ . ⚠️ Erwartetes Ergebnis: Nur Kontrolllinie (C) = negativ ✓ – Kontrolle bestanden, kein falsch-positives Signal. 2 Linien (T + C) = Kontrolle nicht bestanden – Testserie nicht verwenden, Ursache prüfen (Kontamination, Lagerungsfehler, Chargenproblem) und Vorgang gemäß RiliBÄK dokumentieren. Keine Linie = ungültig, Testkassette defekt. Technische Daten Hersteller Servoprax GmbH, Wesel (deutsche Herstellung) Typ Qualitätskontrolle für D-Dimer, negativ Konzentration 50 ng/ml (negativ, unterhalb Cut-off 500 ng/ml) Erwartetes Ergebnis Negativ (nur Kontrolllinie C) Passend für Cleartest D-Dimer Schnelltest (REF C3 0501) Packungsinhalt 1 Kontrolle Lagerung Raumtemperatur, keine Kühlung erforderlich REF / PZN / EAN K4 23105-1 / 10629101 / 4052919040499 Häufige Fragen Was prüft das Negativ-Kit – und warum ist das wichtig? Das Negativ-Kit enthält D-Dimer in einer sehr niedrigen Konzentration von 50 ng/ml – weit unterhalb des Testgrenzwertes. Es prüft, ob der Schnelltest bei einer unauffälligen Probe auch tatsächlich negativ bleibt und keine unspezifischen Reaktionen zeigt. Ein falsch-positives Ergebnis bei der Negativkontrolle wäre ein klares Zeichen für ein Problem mit dem Testsystem. Warum brauche ich beide Kontrollen – positiv und negativ? Die Positivkontrolle prüft, ob der Test auf eine tatsächlich erhöhte D-Dimer-Konzentration reagiert. Die Negativkontrolle prüft das Gegenteil: ob der Test bei einer niedrigen Konzentration korrekt negativ bleibt. Nur beide zusammen geben Sicherheit über die vollständige Zuverlässigkeit des Testsystems. Das Positiv-Kit (K4 23104-1, 1000 ng/ml) ist separat erhältlich. Wann muss die Qualitätskontrolle durchgeführt werden? Gemäß RiliBÄK mindestens einmal pro Messtag, an dem der D-Dimer-Schnelltest eingesetzt wird. Darüber hinaus empfiehlt sich eine Kontrolle bei jeder neu angebrochenen Charge sowie nach ungewöhnlichen Lager- oder Transportbedingungen. Muss die Kontrolle dokumentiert werden? Ja – die RiliBÄK schreibt die Dokumentation jeder internen Qualitätskontrolle vor. Datum, Ergebnis, Chargennummer der Testkassetten und der Kontrolllösung sowie die durchführende Person sind festzuhalten. Die Unterlagen müssen mindestens 2 Jahre aufbewahrt werden.6,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.